2026年9月10日
作者:Joe Pan
香港已強制要求平台建立客戶資產補償機制,而虛擬資產保險,是透過保險公司資產負債表來達成該要求的方案之一——抑或這只是成本高昂的門面工程?劳保险经纪公司Oneglobal虛擬資產主管Onno Sterk表示:「保險本質上就是風險轉移。」對於香港持牌虛擬資產平台,更值得探究的問題是:保險公司願意承接哪些風險,以及要具備什麼條件,才願意為虛擬資產業務背書、動用自身資產負債表承擔責任。
這項議題正逐漸成為香港虛擬資產監管議程的核心。香港證監會2025年發布的《A-S-P-I-Re:共創虛擬資產市場美好未來》(2025 A-S-P-I-Re regulatory roadmap)監管路線圖指出,保險與補償安排是虛擬資產服務供應商(VASP)重要的安全網。更重要的是,監管機構將與各界持份者研討更多元、以風險為本的架構,允許營運商依自身業務模式與投資者屬性,量身設計補償機制。
不過這並非代表香港即將推出全新、一體適用的強制保險規定,至少目前還不是。香港現已要求持牌虛擬資產交易平台營運商,設立經證監會核准的補償機制,應對客戶資產潛在損失。這是一套混合式規則:冷錢包內的客戶虛擬資產,須覆蓋50%;熱錢包或其他儲存形式資產則須全額保障;機制可結合第三方保險、信託留存資金與銀行擔保等多種工具[1]。
但政策走向值得關注。證監會路線圖明確將保險與補償機制列為優化方向,並計劃從硬性託管規定,轉向以結果為導向的防護機制。相關方案中,實時交易監控、獨立審計以及「具備補償保障的熱錢包」,可搭配彈性更高的資產儲存規範。
對保險經紀、核保機構與專業安全廠商而言,這打開了影響深遠的機會。同時也讓香港融入全球討論:虛擬資產保險應該維持自願性商業工具定位,還是納入審慎監管工具,或是做為技術管控與散戶投資者保護之間的實際橋樑?
規則早已存在,但並非單純強制保險
外界常粗略將香港現行機制稱為保險規定。更精準的說法是:這是強制補償要求,保險只是其中一種可行方案,並非唯一選項。
這套規則源自2023年6月生效的虛擬資產交易平台(VATP)監管制度。證監會要求涵蓋資產託管、客戶資產保護、風險管理、網路安全、反洗錢與各項營運管控。持牌平台一般須將至少98%客戶虛擬資產存放於冷錢包;其獲批的補償安排,必須達到冷錢包50%、熱錢包及其他儲存100%的保障門檻。
這樣的制度設計,改變了商業邏輯。營運商可選擇購買保險,但不能單純買一張保單就視為完成責任。整套安排須經監管核准、持續每日監測;一旦託管資產規模超出保障額度,還要進行補救。證監會2023年代幣化證券通告亦確認,虛擬資產交易平台必須維持這套獲批的損失補償機制;不過若平台能證明具備有效的損失緩解措施,可按個案申請豁免。
虛擬資產保險,仰賴完善的風險管控
Sterk在接受Blockwind News訪問時,直白說明核保邏輯:「只有當保險公司認可企業的風險管控、管控架構與內部流程,才會針對特定風險承接保單。」
這代表保單不只是金融產品,更是企業營運管理水準的落後指標。它不是萬能護具;比較像一間安全帽店,賣安全帽前要先檢查你的煞車系統。
Sterk認為,相較於鎖定大量資本或取得銀行承諾授信,保險仍然具吸引力。「從資產負債表效率與資本效率來看,保險大概是目前最佳方案。」他也提到,單一受保機構的託管保險總承保容量,尤其冷錢包保障,已經成長至約13億美元;而十年前虛擬資產保險市場剛起步時,首波客戶能取得的託管保障僅約500萬美元。
以上數據為Sterk的市場評估,不等同香港的法定保障門檻。香港規則以平台託管的客戶資產為計算基準,而補償機制的形式與組成,仍是證監會審核的核心。
歐盟可做為良好參照
歐盟《加密資產市場法》(MiCA)並未要求所有加密資產服務供應商(CASP)必須購買保險,但將保險直接納入審慎防護工具清單。
第67條規定,服務商須維持審慎防護機制,金額至少取「適用的永久最低資本要求」或「上一年固定開支的四分之一」兩者中較高者。防護資源可由自有資金、覆蓋服務提供地區的保單、同等效力擔保,或是多種工具組合而成。業者若選擇保險方案,保單資訊必須公開披露,保障範圍須涵蓋業務中斷、系統故障,以及在適用情況下,因重大過失造成客戶加密資產與資金損失[3]。
MiCA另外規定,資產託管與管理供應商,若因自身可歸責事故造成加密資產或存取憑證遺失,須對客戶負賠償責任,賠償上限為損失發生當下的資產市價。
這對香港政策制定者與營運商是重要差異:MiCA採「保險或資本」二擇一機制;香港則採直接綁定託管風險的補償機制。兩套模式都要避免一種尷尬局面:持牌平台有完整漂亮的合規手冊,但出事後卻沒有可靠的賠償來源。
截至2026年9月,歐盟尚未頒布所謂「MiCA 2.0」強制保險條款。歐盟執委會已展開MiCA檢討,預計2027年6月30日前提交正式報告,當中可能伴隨立法提案。本次檢討主要審視架構落地狀況與營運韌性影響,本身並非新增保險規則[4]。
安全是入場門檻
在一場由WWiW3HK共同創辦人Melizza Anievas主持的香港論壇上,CertiK資本市場與政策主管Esme Pau,指出,當下最關鍵的弱點,越來越集中在「人」與「密鑰」兩大環節。她提醒,程式碼審計存在邊界:「駭客攻擊或漏洞,有可能落在審計範圍之外。」
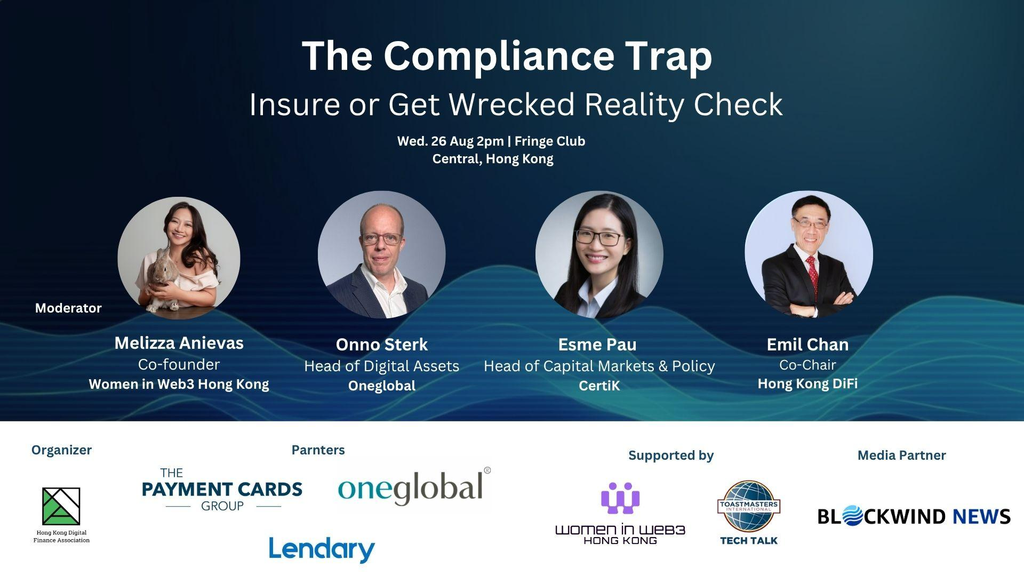
對保險公司而言,這項提醒並非空泛理論。Sterk表示,保險成立的前提,是「做為核保基礎的整套風險管控架構必須到位」。Pau的核心觀點則是:「最大的弱點,其實發生在鏈上與鏈下的交界處」——也就是程式碼、人為權限、託管流程、銀行清算通道與第三方營運的銜接地帶。
Emil Chan補充,保險對產業大規模普及至關重要:「沒有保險,一般機構根本不會進場參與。」他的長期願景更具前瞻性:代幣化貨幣、資產,最終連保險信託都遷移至Web3,由智慧合約承擔更多功能。
香港邁向更具彈性的虛擬資產保險市場
就短期而言,香港的首要任務沒有那麼科幻,而是基礎制度建設。證監會表示,將透過諮詢與各界交流,建構一套既能給予平台更大彈性,又不犧牲資產保護的架構。這或許會吸引更多保險市場能量匯入香港,例如Oneglobal這類專業經紀商、倫敦勞合社核保機構、安全審計公司與資產託管商[2]。
目標並非單純增加保單數量,而是建立一個市場:讓虛擬資產服務供應商能夠證明,自身網安管控、密鑰管理、治理架構與補償方案,同時獲得監管單位與風險承擔方認可——當最壞狀況發生時,客戶不會只剩下一個無法使用的冷錢包。
註解與參考文獻
- [1]香港:證監會《A-S-P-I-Re》路線圖表示將與持份者研討優化保險及補償架構,並未宣布強制單一保險方案。現行VATP規則要求設立證監會核准補償機制,可包含第三方保險、信託資金與銀行擔保。
- [2]金管局穩定幣:金管局穩定幣制度於2025年8月1日生效,源自2022年1月討論文件與2023年12月公眾諮詢。文件規範發牌、儲備、託管與監管架構,並未對持牌穩定幣發行商設立一般性保險要求。
- [3]歐盟:MiCA第67條允許保單或同等擔保,做為加密資產服務商審慎防護機制的全部或一部分,須符合指定條件與保障範圍,並非強制所有服務商購買獨立保險。
- [4]MiCA檢討:「MiCA2.0」是市場俗稱,指代歐盟執委會正在進行的制度檢討。截至研究時間點,尚未新增強制保險規定。執委會檢討將形成報告,並可能在2027年6月30日前提出立法提案。
關於作者
Joe Pan是Blockwind News編輯與製作人。身為區塊鏈早期使用者,自2019年起報導全球重大虛擬資產會議,並主持亞洲多場Web3活動。Joe是Blockwind News創辦團隊成員,同時在香港浸會大學開設亞洲首個「虛擬貨幣與區塊鏈報導」新聞碩士課程。