2026年9月21日
作者:Anjali Kochhar
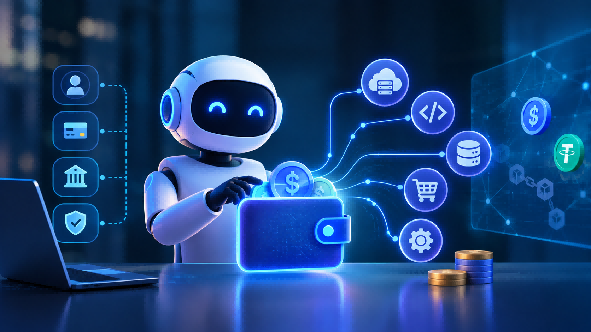
AI代理的能力已不只限於回答問題與生成內容。越來越多AI代理被建置成可代表個人與企業執行任務:搜尋商品、預訂服務、呼叫API、購買運算資源,甚至發起金融交易。
這項轉變為金融體系帶來全新課題:當AI代理取得資金操作權限,會發生什麼事?
答案正逐漸浮現。萬事達卡、Visa等支付網路正在建置基礎設施,讓AI代理可依預先定義的權限進行交易;Circle、Coinbase等企業則圍繞可程式化數位錢包與穩定幣搭建相關系統。
重點區分在於:代理能夠操控資金,不代表代理在法律上擁有這筆資金。
AI代理已可取得消費授權
代理式支付主要有兩種模式。第一種是委託商務模式:AI代理使用個人或企業名下的支付工具,Google的AP2、Visa與萬事達卡等系統著重在驗證使用者意圖、維持人類掌控權。第二種模式則讓代理擁有專屬錢包,例如Circle的Agent Wallets,可程式化持有與支付USDC。開發者能夠設定消費上限與規則,讓代理自動完成付款。兩種模式下,整體控制權仍歸屬個人或組織,代理僅獲得有限的交易執行權限。
穩定幣有望成為機器對機器支付的基礎
穩定幣在此場景具備高度應用價值。
AI代理需要的支付,往往比傳統消費交易金額更小、發生頻率更高。AI代理可為API呼叫、購買算力或是存取特定資料來支付費用。
萬事達卡已針對此場景布局,於6月推出「Agent Pay for Machines」服務,初期合作夥伴超過30家,包含Coinbase、Cloudflare、Stripe、OKX與Adyen。該計畫支援機器驅動的交易與結算,同時兼容傳統支付方式與穩定幣。
萬事達卡首席產品長Jorn Lambert表示:「Agent Pay for Machines將為各種AI商業模式的爆發性成長創造條件。」
Coinbase穩定幣業務發展主管Nina Coughlin同樣指出:「AI代理催生全新商業型態,要求支付能夠以機器等級的速度執行。」
其意義不只是AI可以購買商品。軟體有機會持續向其他軟體採購服務,代理在完成任務的同時,於背景自動完成交易。
物流代理可自動支付資料、監控與雲端服務費用;企業代理可採購軟體或運算資源。每一筆交易都在預設規則內自動執行。
AI代理在法律上能否擁有資金?
目前來說,答案大致是否定的。
AI代理只是軟體,並非法律主體。它無法獨立成為股東、以自身名義開立受監管銀行帳戶、作為法人簽訂合約,或是像自然人、公司一樣成為訴訟當事人。
區塊鏈錢包讓議題變得複雜:錢包的控制權,取決於密碼學憑證的持有。若AI系統掌握這組憑證,技術上它確實可以轉移錢包內的資產。
但技術上的控制權,不等同於法律上的所有權。
經濟上的所有權人,一般是建立、注入資金、營運錢包,並授權代理的個人或組織。
一旦代理開始產生收益,問題會更加棘手。若AI代理提供API服務,每筆交易都能收到USDC,區塊鏈可記錄這筆收款,但仍必須有人負責認列這筆收入、確認背後業務歸屬,並處理稅務與監管事宜。
Unocoin執行長暨共同創辦人Sathvik Vishwanath點出這層不確定性。他在2026年8月的文章寫道:「目前可在區塊鏈網路自主交易的AI代理,在多數司法管轄區都處於監管灰色地帶;用來界定代理責任、追究責任的制度框架,才剛開始建立。」
真正的挑戰,並不只是給AI一個錢包,而是確認錢包與其所有交易背後,由誰承擔責任。
當AI代理操作失誤,責任歸屬為何?
責任認定可能是最困難的議題。
假設某企業授權採購AI代理,每日可在認可供應商消費5,000美元。如果代理在額度內做出不當採購,企業仍須負責,因為這筆交易已獲授權。
但如果代理超出指令、遭外部操控,或是將資金轉入未經授權的錢包呢?
責任可能牽涉使用者、部署代理的企業、AI開發商、錢包供應商、支付網路或是商戶。
這也是代理式支付系統越來越重視身分驗證、授權機制、消費上限與審計軌跡的原因。目標是釐清:使用者授權了哪些動作、代理被允許執行哪些操作、最終交易是否在授權範圍內。
印度正布局代理式UPI支付
這項發展也延伸到印度傳統支付基礎設施。
印度國家支付公司正在建置登記系統,用以識別與監控執行UPI交易的AI代理。該計畫預計成為「統一代理協定」的一部分,初期優先處理小額、高頻交易,後續再拓展至更複雜的場景。
這點意義重大,因為UPI本身規模極為龐大。自動化軟體發起交易的頻率,可能遠高於人類使用者。
因此這套系統必須能夠區分經授權的代理與可能失控的系統,同時維持交易責任的明確歸屬。
機器經濟正在成型
AI代理目前還不是獨立的經濟主體。在金融層面,授權、身分識別與法律責任,仍然依附於人與組織。
軟體的自主程度正持續演進。
未來,AI代理或許可以自行尋找服務、議價、判斷服務必要性、完成付款、取得成果,再付款給另一個代理,繼續完成下一項任務。
信用卡、銀行帳戶、UPI與穩定幣,都有可能成為這套新興機器經濟的支付通道。
未來未必會出現AI代理在法律上持有數十億美元資產的場景。取而代之的是,數百萬個代理取得有限、可程式化的金融操作權,而人與組織永遠承擔最終責任。
技術發展速度極快,但法律框架仍在追趕。
核心問題已經不再只是AI能不能花錢。
而是:誰授予代理這項權限、這項權限如何落實執行,以及當機器出錯時,由誰負責。