2026年9月15日
在升級自台灣區塊鏈週的全新會議FutureMode上,KYA、MCP與穩定幣結算,正從論壇議題,邁向零售與電商領域的實體基礎設施。
作者:Joe Pan
「試想,你和AI對話之後,它推薦最合適的商品,你點擊按鈕就能完成下單。」萬事達卡(Mastercard)大中華區顧問與諮詢服務負責人Yuh Yah Liu於台北現場向聽眾表示。「往更遠的未來看,你只需要設定目標與預算,AI代理就會自動尋找其他合適的代理來完成交易。」
對多數消費者而言,這場景聽起來仍需要歷經數輪產品研發才會落地。但台灣至少有一家大型銀行,相關底層建設已不再只是頭腦風暴,而是進入實際開發階段。
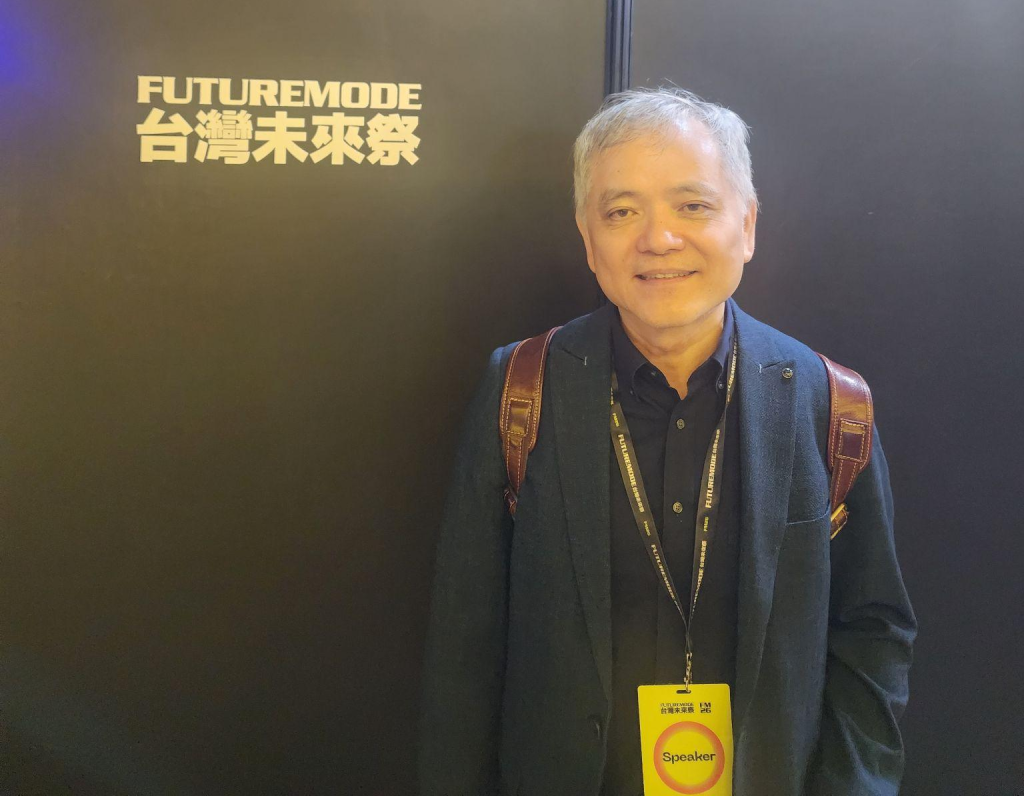
在FutureMode專題座談會後的獨家採訪中,區塊鏈資安公司Blockchain Security Corp.技術長Eric Chou透露,該公司受這家未具名的大型銀行委託,為零售、電商場景下的代理式支付,搭建模型上下文協定(MCP)以及穩定幣支付軌道。Eric Chou並未公開銀行名稱,也沒有給出正式上線時間。「台灣一家大型銀行委託我們,為零售及電
這一消息,把Yuh Yah Liu所描述的未來場景,從簡報畫面帶入受監管金融體系的實際架構之中。未來消費者可以交由AI搜尋商品並執行付款,但銀行必須厘清:這個AI代理的身分、誰授權它執行動作、它可使用哪個錢包或賬戶、消費上限、可交易的商家範圍,以及每一筆交易是否符合法規要求。
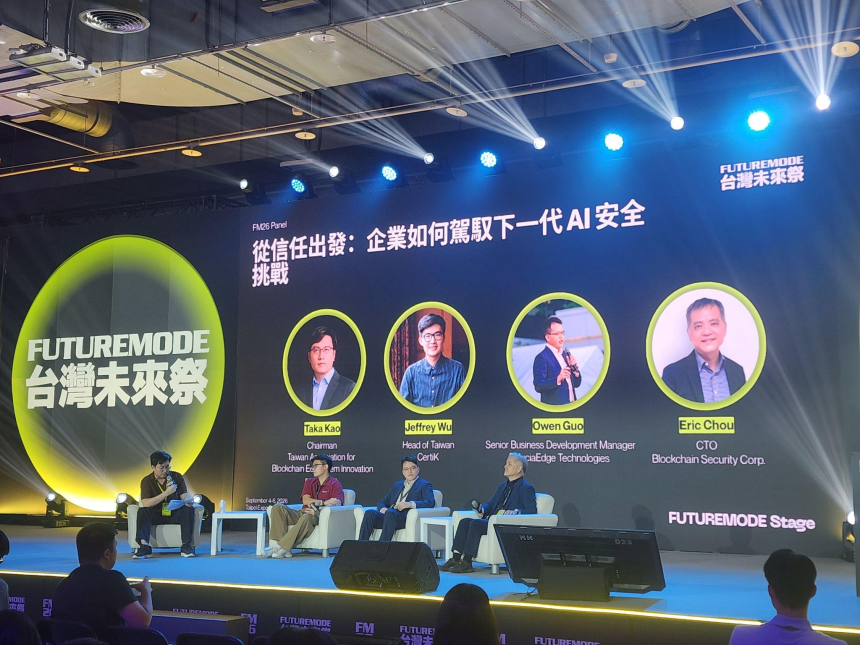
做為台灣區塊鏈週的後續升級活動,FutureMode將這套基礎設施議題擺在極高優先級。萬事達卡的獨立演講描繪代理式商務從商品搜尋一路到結賬的完整流程;主題座談則圍繞信任機制、身分驗證、權限管控與可稽核性展開。該座談由臺灣區塊鏈愛好者協會(Taiwan Association for Blockchain Ecosystem Innovation)理事長高崎鈞(Taka Kao)主持,與談嘉賓包含CertiK台灣區負責人Jeffrey Wu、FudiciaEdge Technologies資深業務發展經理Owen Guo以及Eric Chou。
從購物助手到支付執行權限
Yuh Yah Liu從大眾熟悉的場景切入:消費者已經習慣讓AI比對商品品牌、規格與性能。但她提到,多數AI介面至今仍缺少一套可信的「下單按鈕」。一方面商家未必開放可供AI代理下單的API介面;另一方面無論消費者或商家,都對把真實交易交給自主運行的系統心存顧慮。
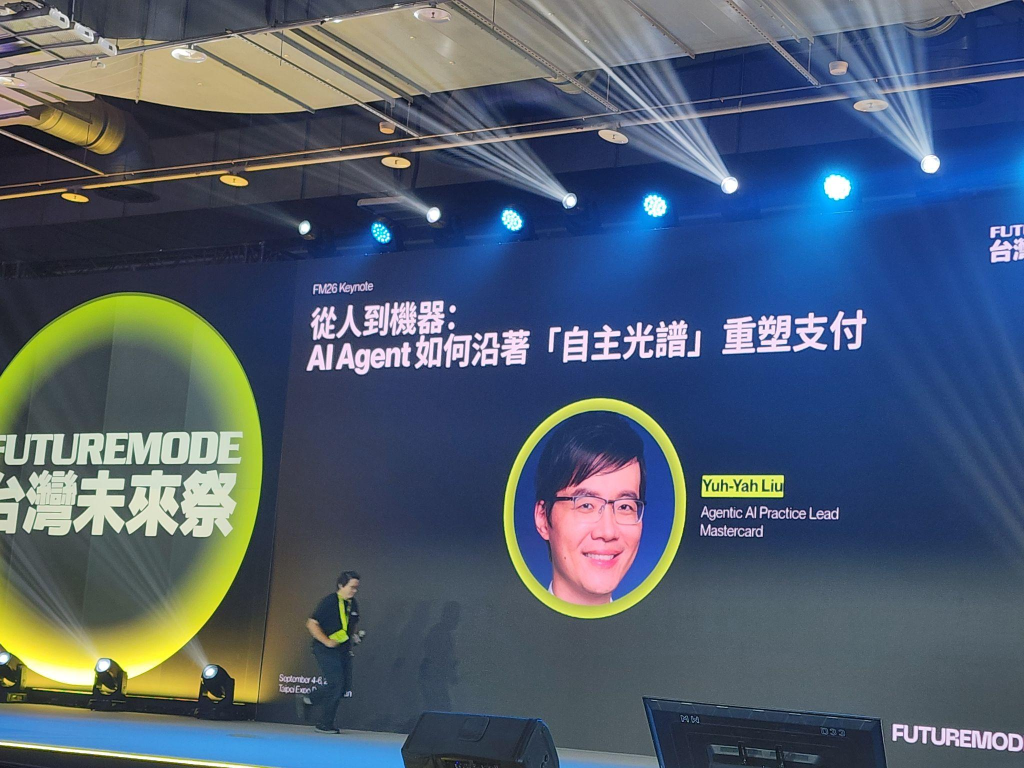
Yuh Yah Liu認為解決方案分兩大核心:只有經過授權的AI代理,才能進入代理式商務流程;每一筆交易都要同時保護消費者權益,並防範商家遭受惡意行為攻擊。現有卡組織的授權與權杖化(tokenization)機制,可以做為防護的基礎。
她進一步拓展視角,不僅局限於AI輔助購物。長遠來看,消費者可能不再逐筆審核交易,而是直接設定目標與總預算。使用者的AI代理就會去找其他專業代理——分別代表商家、服務供應商或是數位勞動者,在預先約束的條件下完成交易。
這會改變信任的對象:結賬頁面上的付款人未必是人類,而是依據授權指令執行、受消費上限與用途約束的AI代理;商家端同樣也可以由軟體代理代表。穩定幣的價值在此凸顯:當各個代理跨平台、跨市場甚至跨國交易時,穩定幣可提供原生數位結算機制。
全新KYA技術堆疊
FutureMode座談會將這套全新法遵挑戰命名為KYA(Know Your Agent,瞭解你的代理者)。
Jeffrey Wu表示,代理式系統必須把幾個關鍵問題回答清楚:代理的身分為何?擁有哪些權限?可存取哪些密鑰與錢包?能夠調用哪些外部工具與能力?授權人是誰?它實際執行了哪些操作?
「首先,你要知道這個代理背後是誰,隸屬哪家機構,擁有哪些能力。」Jeffrey Wu強調。稽核記錄必須完整留存:代理獲得什麼權限、運行的版本、執行的動作、授權者與授權時間點。
他把這套記錄體系類比為食品溯源系統:金融機構必須能夠完整回溯代理的來源、通過哪些安全管控,萬一出現事故,要能明確責任歸屬。AI代理正越來越多與真實資產、實際執行動作掛鉤,因此需要可稽核層級的信任,而非僅做一次性安全檢測。
風險並非紙上談兵。一個可以讀取本機檔案、存取郵件與企業憑證、呼叫第三方服務並連接錢包的AI代理,極有可能洩露敏感數據或是越權操作。「倘若你的交易對手方是被制裁錢包,損失的不僅僅是資金,整個營運主體都會面臨監管與制裁風險。」Jeffrey Wu提醒。
聊天機器人之下的底層安全
Owen Guo提出,信任的根基不在模型與使用者介面,而在硬體與邊緣運算層。數據在儲存與傳輸階段可以被保護,但在運算處理的過程中,仍有暴露風險。
「如果底層基礎不安全,搭建在上層的一切都不會安全。」Owen Guo把可信執行環境類比為建築的結構地基。
這一警示對零售場景的代理式支付尤為重要。AI模型、客戶數據、支付憑證與授權指令,越來越多會在手機、終端裝置、邊緣基礎設施執行,而非僅限銀行管控的數據中心。一旦運行環境可以被篡改,再完備的身分憑證與交易規則也會失去效用。
Eric Chou提出互補的一環:可追溯性與可解釋性。他在FutureMode現場介紹,區塊鏈基礎設施可以留存證據,驗證數據是否遭到竄改;同樣要求也適用於AI代理做出金融決策的場景。銀行必須能夠解釋為何准予某筆付款、為何標記某賬戶或錢包,以及背後的佐證依據。
重在落地建設,不只是概念探討
Yuh Yah Liu描繪消費者端願景:使用者授權AI代理、配置預算與交易上限,允許代理與商家代理完成交易,同時复用現有支付網路實現快速授權與結算。她也提到,隨著代理對代理的市場逐漸成熟,穩定幣會成為很自然的結算工具。
Eric Chou所披露的銀行專案,說明台灣金融業正透過MCP與穩定幣軌道,嘗試讓上述架構落地運作。但該專案並不代表面向大眾的零售產品即將推出;銀行身分未公開,也沒有時間表。但這也說明,台灣大型銀行對代理式商務底層基建的投入,已經超出與會者原本的想像。
對台灣各家銀行而言,問題已經不再是「AI代理能不能按下購買按鈕」,而是能否搭建一套系統:證明代理擁有合法授權、約束它的行為邊界、保護消費者與商家、完成支付風險篩檢,並且在交易出問題時落實責任歸屬。在FutureMode上,AI代理收穫大量關注;但一如往例,真正決定這項技術能走多遠的,是底層基礎軌道。
關於作者
Joe Pan為Blockwind News的編輯與製作人,早期區塊鏈從業者。自2019年起報導全球各大加密貨幣峰會,在亞洲主持多場Web3活動。他是Blockwind News創始團隊成員,並於香港浸會大學開設亞洲首門碩士課程《加密貨幣與區塊鏈報導》。