


2026年10月28日
作者:Cyrus Tong
2026年10月20日,Allium與FXC Intelligence發布一份分析報告,重新詮釋亞太穩定幣的合規現況,多數業界從業者尚未充分理解這份數據帶來的啟示。
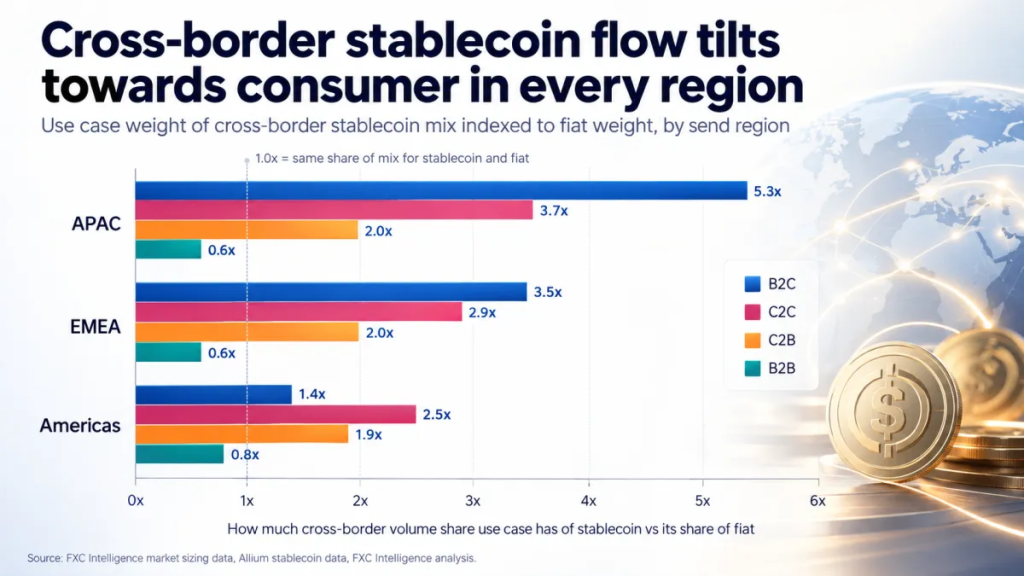
這份報告的核心結論精確且衝擊性十足:亞太地區的B2C穩定幣跨境支付流量,相較傳統法幣同類型轉帳,高出5.3倍。對照來看,歐非中東(EMEA)地區該比值為3.5倍,美洲僅1.4倍。
亞太在B2C穩定幣的使用強度上遙遙領先,這代表合規制度不能繼續沿用機構圈主流討論裡、以B2B批發場景為核心的邏輯,必須針對這類支付流量量身打造對應的合規機制。
這組數據提出截然不同的合規命題
要理解5.3倍這項指標的意義,必須先清楚它的統計口徑。Allium與FXC Intelligence這份分析,將穩定幣支付流量依類別(B2B、B2C、C2B、C2C)和傳統法幣支付流量做對比,計算各類別相對於法幣的使用倍數(超標或偏低)。
指數等於1.0,代表穩定幣在B2C場景的使用占比和法幣完全一致。指數5.3,代表穩定幣用於B2C支付的比例,是法幣的5倍以上。
反觀B2B場景,全球所有地區的指數都落在0.6至0.8之間,也就是相較法幣,穩定幣的採用強度偏低。在機構討論中最常被談論的場景——批發B2B清算、資金池管理、替代代理銀行業務,恰恰是穩定幣相對於法幣採用度最落後的領域。
而亞太穩定幣相對於法幣,領先幅度最大的場景,就是B2C。B2C在此處的定義非常明確:企業付款給個人。薪資發放、零工經濟撥款、外包人員酬勞、平台結算款、大規模退款、保險理賠金。這些就是亞太穩定幣正在承載的資金流,強度達法幣的5.3倍。而這類場景的合規風險面,和目前多數穩定幣合規體系所針對的「機構交易對手」架構,完全是兩回事。
亞太為何領先、背後代表什麼訊號
5.3倍並非偶然。它反映亞太支付生態的結構特性,市場真實存在對穩定幣B2C基礎設施的商業需求。
亞太佔穩定幣流出流量的45%,也佔流入流量的45%,進出幾乎平衡,代表這是一個相對自給自足的區域支付生態,而非單純連往西方金融系統的通道。同時有84%的穩定幣交易流量發生在區域內、並非跨境,這項發現直接推翻「穩定幣在本地主要作為跨境支付工具」的既有認知。
在亞太內部,B2C場景佔壓倒性優勢的驅動因素十分清晰:東南亞、南亞、東北亞的數位平台經濟催生龐大B2C付款需求(平台發放零工報酬、電商平台給賣家結算、數位服務退款、跨境自由工作者酬勞);傳統法幣基礎設施處理這類款項成本高、速度慢,且在收款人身分驗證環節摩擦極大。穩定幣剛好同時解決這三個痛點。
C2C(個人對個人)的渗透率已經接近跨境市場的0.95%,預計2026年有望突破1%;B2C則是0.89%。兩者成長速度都遠高於B2B(渗透率僅0.19%)。在亞太,零售與平台經濟才是穩定幣機構化採用的領頭者,而不是跟隨者。
由此衍生的合規架構缺口
這也是5.3倍這項數據帶來最嚴峻的合規挑戰。目前正在建置的多數穩定幣合規框架、各監管機構發布的指引,主要都是圍繞B2B機構場景設計。
美國GENIUS法案的儲備與反洗錢要求,寫給獲准發行支付型穩定幣、處理機構支付流量的發行商;歐盟MiCA的治理標準,以金融機構交易對手為前提;香港金管局的穩定幣框架,重心放在機構等級的儲備管理與贖回義務。
這些規範對於機構發行模式是合適的,但無法直接對應5.3倍B2C數據所暴露的難題:大規模、跨多個司法管轄區、收款方為個人時,所要承擔的身分驗證、交易監控與申報義務。
亞太B2C穩定幣流量的典型模式:受監管企業轉帳給個人,必須核實收款人身分、判斷交易目的、檢查收款錢包是否出現在制裁名單與金融犯罪觀察清單。當這類撥款達到平台經濟的規模(每日數千筆、跨多個轄區、收款個人能提供的證明文件參差不齊),所需要的交易監控架構,和B2B機構清算所採用的交易對手盡職調查框架,根本不是同一套。
- B2C撥款模式需要大規模針對個人收款方執行KYC,而多數機構合規框架本來就不是為高效處理這場景打造;
- 亞太B2C流量橫跨多個司法管轄區,產生層層疊加的監管義務:收款方所在地,可能各自有獨立的反洗錢、資料保護與消費者保護規範適用於這筆撥款;
- 84%流量屬區域內交易,代表合規責任主要落在境內監管,而非跨境監管,每筆交易適用的監管機關與法規體系也隨之改變。
作者看法
我過去多年在亞太各支付通道搭建合規體系,先後任職PingPong、Livi Bank、TNG,現於DCS FinTech集團。5.3倍這組數據,證實了本地從業者長年實務上感受到、卻一直沒有數據精準佐證的一件事:
亞太穩定幣的合規難題,核心不在批發機構業務,而是零售與平台經濟的業務。
這需要一套專為高筆數、單筆金額偏低、收款方為個人的支付流量設計的合規基礎設施,而非監管指引多數鎖定的機構交易對手框架。
如果在亞太搭建穩定幣基礎設施的團隊,還只按照B2B機構模型設計合規體系,等於是為那個指數僅0.6–0.8、相對弱勢的賽道做準備,而不是為5.3倍高速成長的B2C賽道。
數據已經清楚顯示這項錯配。接下來要做的,就是建構能夠彌補這道缺口的合規架構。
作者簡介
Cyrus Tong,資深合規專家、多項業界獎項得主,現任DCS集團集團合規長。
