


2026年10月12日
作者:Shubhii Verma
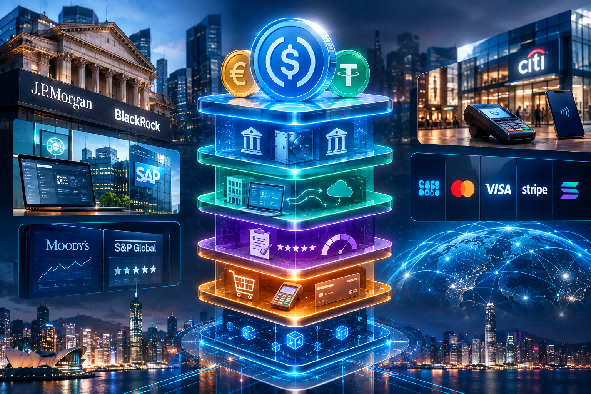
2026年10月6日至8日,機構級穩定幣基礎設施在儲備資產、企業支付、信用評級、商戶網路與清算結算系統五大領域陸續傳出進展。這一系列舉措顯示業界正加緊將區塊鏈貨幣整合進傳統金融營運體系,不過穩定幣能否大規模普及仍存在不確定性。
儲備基礎設施
摩根大通的JLTXX基金與貝萊德的BSTBL生態系,是機構儲備領域的重要代表。原始報告指出,JLTXX管理資產規模達7.337億美元,而支援BSTBL的母基金規模為61億美元。上述數據反映代幣化基金在儲備管理選項中的重要性持續提升;但關於強制雙重儲備機制的相關主張,仍需獨立法律驗證。
企業支付
思愛普(SAP)將穩定幣支付功能整合至企業軟體,是另一項重大進展。報告提到,該系統支援USDC與EURC,覆蓋89條支付通道,潛在服務客戶約40萬家。將數位支付嵌入企業資源規劃系統,有望降低會計流程與區塊鏈清算之間的摩擦成本。
信用評估
信用評級機制也開始進入穩定幣生態。報告提及穆迪給予SkyProtocolB3評級、標準普爾給予B-評級,代表機構風險評估機制正逐步制度化。惟評級僅針對特定風險,不代表還款、流動性或幣值穩定的保證。
商戶網路
據報導,花旗集團已將自身支付網路與Coinbase穩定幣基礎設施連結,有望擴大商戶使用區塊鏈清算管道的機會。花旗支付網路每年處理規模達數兆美元,這項整合可讓穩定幣支付更容易落地;實際普及程度則取決於商戶誘因、交易成本、監管規範與消費者需求。
清算底層通道
報告列舉四項清算相關進展,牽涉SoFi與萬事達卡、Visa、Stripe以及Solana。這些方案採取不同路徑,將數位資產與支付網路、可程式化清算相互連結。其商業價值,將取決於交易量、系統穩定性、互通性與持續的客戶使用量。
這一波基礎設施的發展,發生在《GENIUS法案》預定2027年1月18日生效之前。文章同時提到美國聯邦層面的法規制定進度延宕,使得整套規範如何適用於全行業充滿變數。
地區性銀行面臨額外壓力。美國銀行家協會與州銀行監督官協會的調查顯示,受訪機構當中有18%計畫在一年內推出代幣化存款產品;60%則預期,穩定幣支付網路會讓自身陷入競爭劣勢。
Blockwind News分析
穩定幣生態當前的競賽,重點在搭建可供機構採用的金融基礎設施,而非全球金融體系已完成轉型。穩定幣要成為主流支付工具,儲備管理、企業軟體、信用評估、商戶網路與清算系統必須能夠無縫協同運作。
真正的考驗,在於這類技術能否相較傳統金融底層帶來實質效益。如果流動性割裂、營運成本居高不下,或是消費者保障弱化,交易速度再快也沒有太大意義。
監管明確度同樣會影響產業走向,各家機構都需要持續適應不斷演變的合規要求。銀行、區塊鏈網路與支付服務商之間的互通性,也同等關鍵。
歸根結底,穩定幣必須憑藉系統穩定性、透明度與持續的使用需求,證明自身的商業價值。基礎設施雖然進展神速,但普及程度才會決定它長遠的影響力。
