Latest AI News
AI
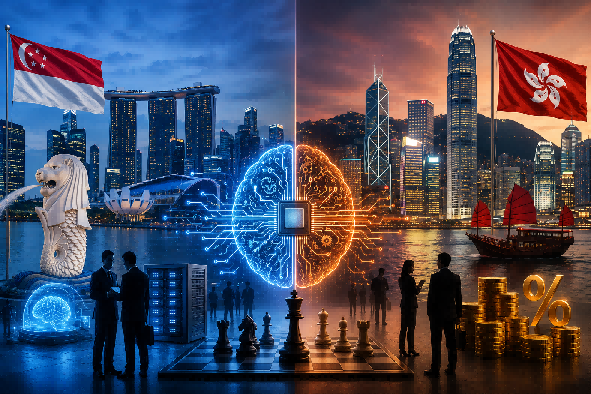
新加坡依托人工智能优势,香港则以减税吸引基金管理人
2026年8月25日 作者:Shubhii Verma 新加坡与香港正在加剧争夺投资管理人才,两大金融中心采取了截然不同的竞争策略。香港正考虑为基金管理人以及私募股权从业者推出税收优惠,而新加坡则主打便利获取先进人工智能工具这一优势。 这场竞争,折射出亚洲范围内一场围绕金融人才、机构资本以及科技驱动型投资机构的更大博弈。 香港以附带权益税收优惠瞄准基金管理人 香港正在审议相关提案,拟对符合条件的投资从业者的附带权益及业绩报酬收入实施减税。该举措旨在提升香港对对冲基金、私募股权机构以及家族办公室的吸引力。不过自营交易机构初期可能无法享受该优惠,原因是其并不属于传统定义上的投资基金范畴。 拟议的税收调整对资深基金管理人意义重大,部分高管的业绩报酬可达数百万美元。香港希望通过降低税务成本,吸引各类机构及高收入专业人士来港设立或拓展业务。 新加坡押注人工智能资源,招揽投资机构 与此同时,新加坡将人工智能的可获得性打造为自身竞争优势。这个城市国家能够较为便利地获取来自西方与中国研发企业的先进人工智能模型与技术。这一点对于量化投资机构愈发关键,这类机构依靠人工智能与复杂算法分析海量数据、搭建交易策略以及管控风险。 香港则面临现实难题:部分西方先进人工智能模型的使用仍存在限制。尽管香港在诸多领域与中国大陆实行不同机制,但美国企业出台的技术限制,依旧会影响香港获取部分人工智能服务。 人工智能资源获取能力,或将左右量化机构选址 这一技术差异,正成为机构选址设立研究与交易业务时的考量因素。据报道,部分量化投资机构正考虑落户新加坡,这里可以使用种类更丰富的人工智能工具,同时又能和中美两国保持紧密联系。 部分大型金融机构将技术与研究人员迁往新加坡、或正在考虑搬迁,也凸显出两地的这场竞争。 香港对比新加坡:哪座金融中心更占优势? 但香港依旧手握诸多核心优势:毗邻中国大陆、成熟的资本市场、完善的金融基础设施,以及不断发展壮大的数字资产生态。新加坡的优势在于,在政治与技术层面可同时对接两大主要经济体,并且拥有成熟的区域金融中心口碑。 归根结底,两地竞争的决胜因素并不只有税率。香港寄希望于财政激励政策;新加坡则押注,对新一代投资机构而言,获取前沿人工智能技术与科技人才会具备更高价值。


淡马锡放弃加密货币投资,重仓布局人工智能
2026年7月13日 作者:Anjali Kochhar 新加坡讯:新加坡国有投资公司淡马锡控股(Temasek Holdings)正式宣布,不再新增加密货币相关投资。为谋求长期发展、规避数字资产领域持续存在的监管与治理风险,淡马锡将转而集中资源布局人工智能领域。作为全球规模最大的主权投资机构之一,此次决策标志着淡马锡完成重大战略转型,也体现出机构投资者的整体趋势:相比投机性较强的加密货币,市场更青睐人工智能赛道的投资机遇。 终止新增加密货币投资计划 此次战略调整距离加密货币交易所FTX暴雷破产已近四年。当年,淡马锡对FTX的2.75亿美元投资全额计提减值损失。这笔备受行业关注的巨额亏损,促使淡马锡重新评估数字资产投资策略,管理层最终判定,加密货币行业的治理漏洞与监管不确定性风险,远超其潜在投资回报。尽管淡马锡仍看好区块链技术的发展前景,但已明确表态,不会再考虑任何加密货币直接投资项目。 人工智能成为核心投资新赛道 与之相对,淡马锡计划未来五年大幅加码人工智能领域布局。目前,人工智能相关投资仅占其投资组合的6%,公司目标是在2031年前将这一比例提升至15%左右。本次投资战略将聚焦半导体、云计算、人工智能基础大模型、软件基础设施及数据中心等核心赛道,这些领域将充分受益于全球人工智能技术需求的高速增长。 淡马锡投资组合规模已创下5,180亿新元(约合4,000亿美元)的历史新高。该机构认为,人工智能是未来十年最具变革性的投资赛道之一。同时,淡马锡也警示,当前人工智能市场部分板块存在过热现象,部分细分领域的估值已脱离实际业务基本面。对此,淡马锡表示将保持理性审慎的投资节奏,在布局成长性赛道的同时,兼顾私人信贷、基础设施等稳健型资产,平衡整体投资组合风险与收益。 行业影响:折射机构投资风向巨变 淡马锡的决策,印证了全球机构投资者的主流趋势——相比加密货币,资本正愈发青睐人工智能与数字基础设施赛道。尽管数字资产在部分金融市场仍有发展热度,但各国大型主权基金始终保持谨慎态度,核心顾虑集中在监管不明确、行业治理不完善、市场波动剧烈三大问题。 对于加密货币行业而言,淡马锡的表态意味着,FTX等重大行业暴雷事件带来的声誉负面影响,至今仍深刻影响着机构投资决策。与此同时,淡马锡全力加码人工智能的布局,也清晰指明了全球顶级资本的长期投资方向,进一步确立人工智能作为未来数年全球资本配置的核心主线地位。
2026上半年新加坡金融科技交易活跃度降温,投资规模降至4.99亿美元
2026年9月2日 作者:Anjali Kochhar 过去十年金融科技行业高涨的市场情绪正逐步降温。最新行业数据显示,2026年上半年新加坡金融科技领域投资大幅下滑,投资机构变得更加审慎,资金不断向少数大额交易集中。 2026上半年新加坡金融科技融资规模大幅回落 根据毕马威《金融科技脉搏》(Pulse of Fintech)最新报告,2026年上半年新加坡金融科技企业完成53笔交易,总融资额超4.99亿美元。对比2025年同期97笔交易、融资14.5亿美元的数据出现显著下滑,该数值也是新加坡自2019年以来上半年金融科技投资的最低水平。 市场放缓态势在一季度尤为突出:一季度仅完成26笔交易,融资约8,800万美元。二季度市场明显回暖,27笔交易合计吸引约4.11亿美元投资。 单笔大额交易撑起上半年融资大盘 不过二季度的回暖高度依赖一笔重磅融资。6月某跨境支付平台完成3.2亿美元融资,这笔交易几乎占到新加坡上半年金融科技总投资额的三分之二。 毕马威新加坡金融服务合伙人Anton Ruddenklau表示,表面的总投资额并不能反映市场全貌。投资人正越来越倾向把资金投向成熟平台,而非广泛撒网扶持大量初创企业。 部分赛道依旧获得资本青睐。人工智能与机器学习相关交易共18笔,披露融资规模3.659亿美元。加密货币与区块链赛道达成27笔交易,融资9,550万美元,其中15笔为种子轮或早期项目。 支付赛道融资达3.32亿美元 支付依旧是核心热门赛道,3笔交易合计融资3.32亿美元,而6月那笔跨境支付融资占据该赛道绝大部分资金。 新加坡市场表现与全球金融科技大盘形成反差。2026上半年全球金融科技投资规模上涨至1031亿美元,2025年下半年为722亿美元;但全球交易笔数从约2,500笔回落至2,100笔,全球投资者同样倾向于向更少企业投入更大额度资金。 数据表明,新加坡金融科技生态并非丧失投资吸引力,只是进入投资选择更严苛的阶段。人工智能、支付、数字资产、成熟金融平台等赛道与头部企业持续拿到资金,中小型初创企业的融资环境则愈发严峻。